ASPEK Sorot PBJT Listrik Morowali Rp110,10 Miliar, Yusuf Dumo: Publik Berhak Tahu Uangnya ke Mana
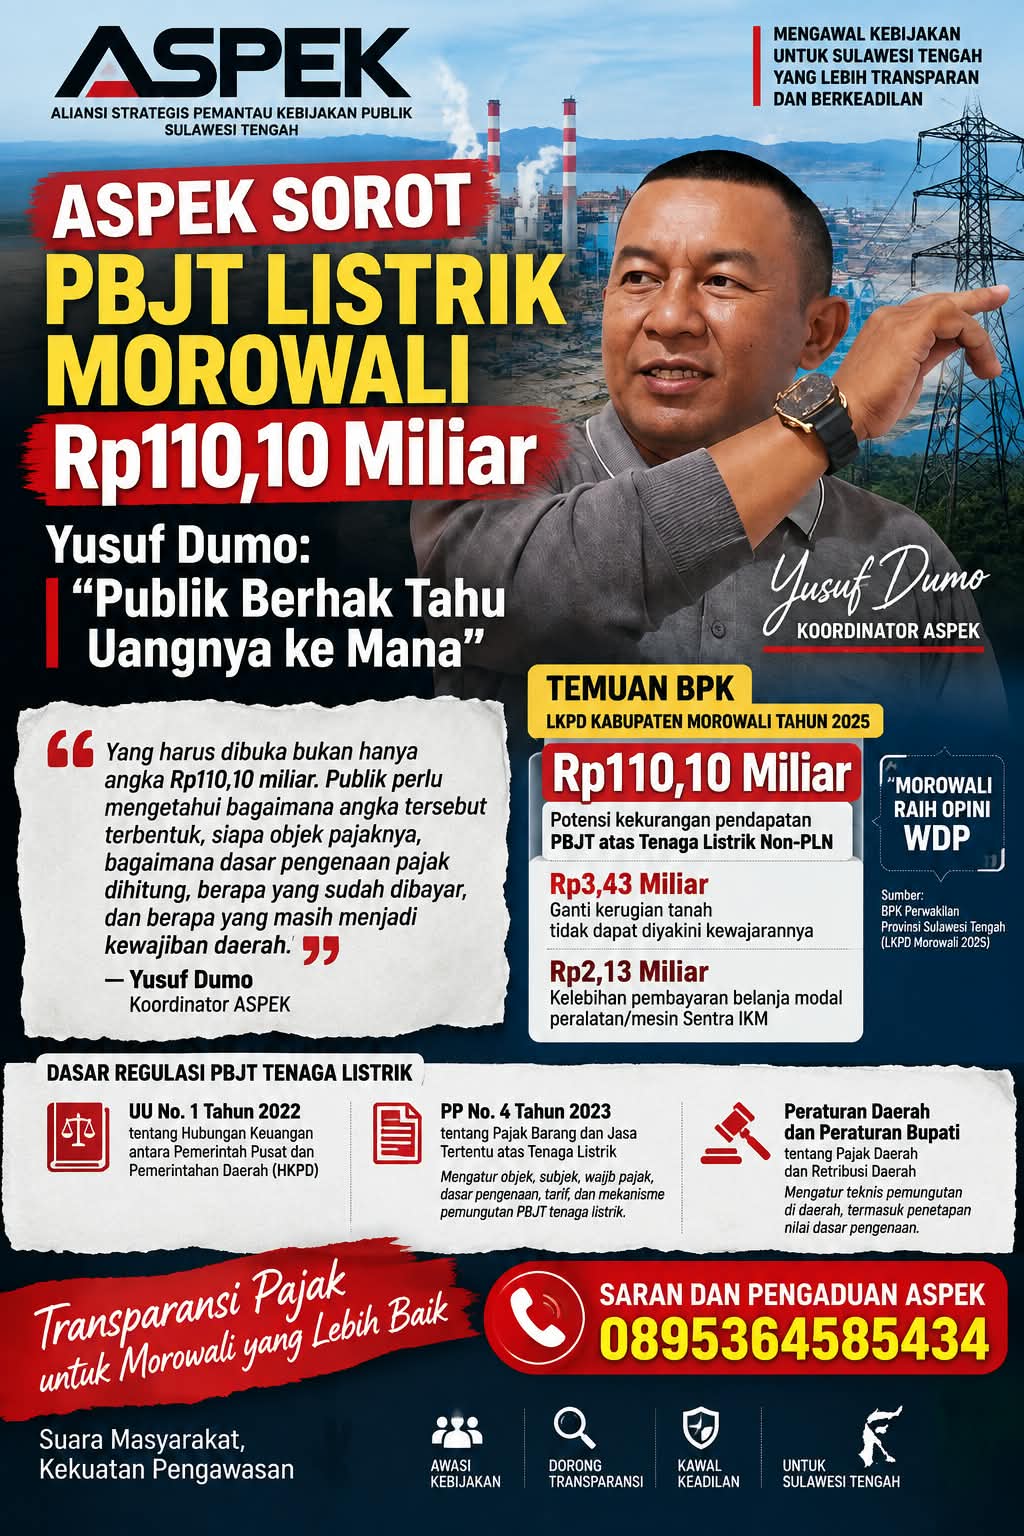
MOROWALI — Temuan Badan Pemeriksa Keuangan (BPK) terkait pengelolaan Pajak Barang dan Jasa Tertentu (PBJT) atas tenaga listrik Non-PLN di Kabupaten Morowali menjadi perhatian serius Aliansi Strategis Pemantau Kebijakan Publik Sulawesi Tengah (ASPEK).
BPK Perwakilan Provinsi Sulawesi Tengah dalam pemeriksaan atas LKPD Kabupaten Morowali Tahun 2025 menemukan potensi kekurangan pendapatan PBJT atas Tenaga Listrik Non-PLN sebesar Rp110,10 miliar.
Temuan tersebut termasuk persoalan yang oleh BPK dinyatakan berpengaruh terhadap kewajaran penyajian LKPD Kabupaten Morowali Tahun 2025. Atas LKPD tersebut, BPK memberikan opini Wajar Dengan Pengecualian (WDP). Selain persoalan PBJT, BPK juga menemukan pemberian ganti kerugian tanah yang tidak dapat diyakini kewajarannya sebesar Rp3,43 miliar serta kelebihan pembayaran belanja modal peralatan dan mesin Sentra Industri Kecil Menengah sebesar Rp2,13 miliar.
Koordinator ASPEK, Yusuf Dumo, menilai angka Rp110,10 miliar tidak boleh hanya dipandang sebagai angka dalam laporan pemeriksaan.
Menurutnya, masyarakat berhak mengetahui bagaimana angka tersebut terbentuk, siapa objek pajaknya, bagaimana dasar pengenaan pajak dihitung, berapa yang seharusnya masuk ke kas daerah, berapa yang telah dibayarkan, dan berapa yang masih menjadi kewajiban.
“Yang harus dibuka bukan hanya angka Rp110,10 miliar. Publik perlu mengetahui konstruksi angka tersebut. Berapa kilowatt-hour yang menjadi dasar perhitungan, berapa nilai jual tenaga listriknya, tarif PBJT yang digunakan, berapa kewajiban pajak sebenarnya, berapa yang sudah dibayar, dan berapa yang masih menjadi hak daerah,” jelas Yusuf, dihadapan sejumlah awak media, di Kantor ASPEK, Jalan Soekarno Hatta Palu, Selasa (15/9).
Bukan Sekadar Persoalan Administrasi
Menurut Yusuf, persoalan tersebut harus dilihat dalam konteks pengelolaan Pendapatan Asli Daerah (PAD).
PBJT atas tenaga listrik merupakan salah satu jenis pajak daerah yang memiliki dasar hukum dalam Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (UU HKPD) dan PP Nomor 4 Tahun 2023.
PP Nomor 4 Tahun 2023 mengatur bahwa PBJT atas tenaga listrik mencakup konsumsi tenaga listrik oleh pengguna akhir, dengan ketentuan mengenai objek, subjek, wajib pajak, dasar pengenaan, tarif, saat terutang, dan wilayah pemungutan. Untuk tenaga listrik yang dihasilkan sendiri, nilai jualnya antara lain dihitung berdasarkan kapasitas tersedia, tingkat penggunaan listrik, jangka waktu pemakaian, dan harga satuan listrik yang berlaku di wilayah daerah.
Karena itu, menurut Yusuf, perbedaan atau perubahan dasar penghitungan harus dapat dijelaskan secara terbuka dan berbasis regulasi.
“Kalau ada perbedaan angka dasar pengenaan, publik harus tahu siapa yang menetapkan, berdasarkan regulasi apa, sejak kapan berlaku, dan bagaimana dampaknya terhadap penerimaan daerah,” ujarnya.
Tiga Angka yang Perlu Direkonstruksi
ASPEK juga menyoroti adanya beberapa angka yang muncul dalam pemberitaan mengenai dasar penghitungan PBJT tenaga listrik di Morowali.
Laporan media yang mengutip temuan pemeriksaan menyebut angka Rp728,02/kWh digunakan dalam penghitungan sebelumnya, sementara Pemkab Morowali kemudian menyatakan telah menerbitkan Perbup Nomor 31 Tahun 2026 yang mengubah nilai tersebut menjadi Rp996,74/kWh untuk penggunaan sendiri.
Menurut Yusuf, perubahan tersebut harus dilihat secara hati-hati.
“Kita tidak boleh buru-buru menyimpulkan ada kesalahan atau pelanggaran. Tetapi tiga hal harus direkonstruksi secara terbuka: dasar angka sebelumnya, dasar perubahan angka, dan dampaknya terhadap kewajiban PBJT serta penerimaan daerah,” tegasnya.
ASPEK juga meminta pemerintah menjelaskan hubungan angka tersebut dengan tarif atau nilai tenaga listrik yang berlaku berdasarkan regulasi yang relevan.
BPK Menemukan Persoalan pada Dokumen Pajak
Hal lain yang menurut ASPEK perlu diperiksa adalah administrasi pemungutan.
Laporan yang mengutip hasil pemeriksaan BPK menyebut pemeriksaan terhadap tujuh wajib pajak dengan 20 objek pajak, dan SPTPD yang diperiksa tidak memuat tanda tangan masing-masing wajib pajak. Laporan tersebut juga menyebut adanya penjelasan dari pejabat BPPD bahwa SPTPD disusun oleh bidang di lingkungan BPPD. Informasi ini perlu dicocokkan langsung dengan LHP BPK dan dokumen perpajakan terkait sebelum ditarik kesimpulan lebih jauh.
Bagi Yusuf, titik tersebut penting karena menyangkut rantai administrasi penetapan pajak.
“Kita perlu mengetahui bagaimana data pajak berasal, siapa yang menyampaikan, siapa yang menghitung, siapa yang menetapkan, siapa yang memverifikasi, dan siapa yang bertanggung jawab terhadap angka akhirnya,” kata Yusuf.
Bukan Langsung Menuduh Penggelapan Pajak
Yusuf menegaskan ASPEK tidak ingin mendahului proses pemeriksaan ataupun aparat penegak hukum dengan menyebut telah terjadi penggelapan pajak.
Menurutnya, temuan BPK mengenai potensi kekurangan pendapatan belum otomatis berarti telah terjadi tindak pidana.
Namun, kata Yusuf, aspek pidana dapat menjadi pertanyaan lanjutan apabila dalam proses verifikasi ditemukan bukti adanya kesengajaan, manipulasi data, penyembunyian objek pajak, pelaporan tidak benar, atau tindakan lain yang memenuhi unsur pidana berdasarkan ketentuan yang berlaku.
“Kita harus membedakan antara kekurangan penerimaan, kesalahan administrasi, perbedaan penafsiran regulasi, ketidakpatuhan wajib pajak, dan tindak pidana. Semua itu harus dibuktikan dengan dokumen,” jelasnya.
ASPEK Minta Rekonstruksi Rp110,10 Miliar
Untuk itu ASPEK mendorong Pemkab Morowali membuka informasi yang dapat diberikan kepada publik mengenai temuan tersebut.
Sedikitnya, ASPEK meminta penjelasan mengenai:
1. dasar perhitungan Rp110,10 miliar;
2. periode pajak yang diperiksa;
3. jumlah objek dan wajib pajak;
4. dasar pengenaan PBJT;
5. nilai jual tenaga listrik yang digunakan;
6. tarif PBJT;
7. nilai pajak yang seharusnya ditetapkan;
8. nilai yang telah ditetapkan;
9. nilai yang telah dibayar;
10. nilai yang telah masuk ke kas daerah;
11. nilai yang masih menjadi piutang/kewajiban;
12. rekomendasi BPK;
13. tindakan korektif Pemkab Morowali;
14. nilai yang telah berhasil dipulihkan setelah pemeriksaan BPK.
Menurut Yusuf, pertanyaan terpenting adalah:
“Dari potensi kekurangan Rp110,10 miliar tersebut, berapa yang akhirnya berhasil ditetapkan, ditagih, dibayar dan benar-benar masuk ke kas daerah?”
Morowali Memiliki Potensi PAD yang Besar
Persoalan tersebut juga harus ditempatkan dalam konteks kemampuan fiskal Morowali.
Data resmi Pemerintah Kabupaten Morowali menunjukkan penerimaan pajak daerah tahun 2024 sekitar Rp622,38 miliar, meningkat dibandingkan sekitar Rp311,95 miliar pada 2023. Data tersebut dipublikasikan melalui portal data pemerintah daerah.
Bahkan sebelumnya BPKP Sulawesi Tengah telah melakukan evaluasi terhadap potensi PAD Morowali, termasuk PBJT Tenaga Listrik, BPHTB, PBB-P2, Pajak MBLB, dan Pajak Reklame, dengan sampel beberapa perusahaan di kawasan industri Morowali.
Menurut Yusuf, kondisi tersebut menunjukkan pentingnya sistem pengelolaan pajak daerah yang mampu menangkap seluruh potensi penerimaan secara akurat.
“Morowali adalah daerah dengan aktivitas industri yang sangat besar. Karena itu, setiap rupiah pajak yang memang menjadi hak daerah harus dihitung, ditetapkan dan ditagih berdasarkan aturan. Tidak boleh ada ruang abu-abu dalam pengelolaan penerimaan publik,” ujarnya.
ASPEK Akan Melakukan Verifikasi
Yusuf menyatakan ASPEK akan meminta klarifikasi dan dokumen kepada Pemerintah Kabupaten Morowali, khususnya perangkat daerah yang menangani pendapatan daerah.
ASPEK juga akan meminta penjelasan mengenai tindak lanjut rekomendasi BPK.
Menurutnya, fokus ASPEK bukan mencari kesalahan personal, tetapi memastikan apakah hak daerah telah dihitung dan dipungut secara benar.
“Kami ingin melihat dokumen, bukan berspekulasi. Kalau ternyata pemerintah telah melakukan koreksi dan seluruh kewajiban sudah diselesaikan, tentu itu harus kita sampaikan kepada publik. Tetapi kalau masih ada selisih yang belum jelas, maka masyarakat berhak mendapatkan penjelasan,” kata Yusuf.
Ia menambahkan, apabila dalam proses verifikasi ditemukan indikasi pelanggaran yang memiliki konsekuensi hukum, ASPEK akan menyerahkan hasil kajian tersebut kepada pihak yang memiliki kewenangan sesuai ketentuan peraturan perundang-undangan.
Yusuf menegaskan bahwa regulasi utama yang menjadi rujukan dalam isu ini: UU Nomor 1 Tahun 2022 tentang HKPD dan PP Nomor 4 Tahun 2023 mengenai PBJT atas Tenaga Listrik. PP 4/2023 secara khusus mengatur dasar pengenaan dan mekanisme PBJT tenaga listrik, termasuk tenaga listrik yang dihasilkan sendiri.
“Prinsip ASPEK sederhana: uang yang menjadi hak daerah harus masuk ke kas daerah, prosesnya harus dapat dipertanggungjawabkan, dan seluruh kebijakan pemungutan harus mempunyai dasar hukum yang jelas,” pungkas Yusuf.